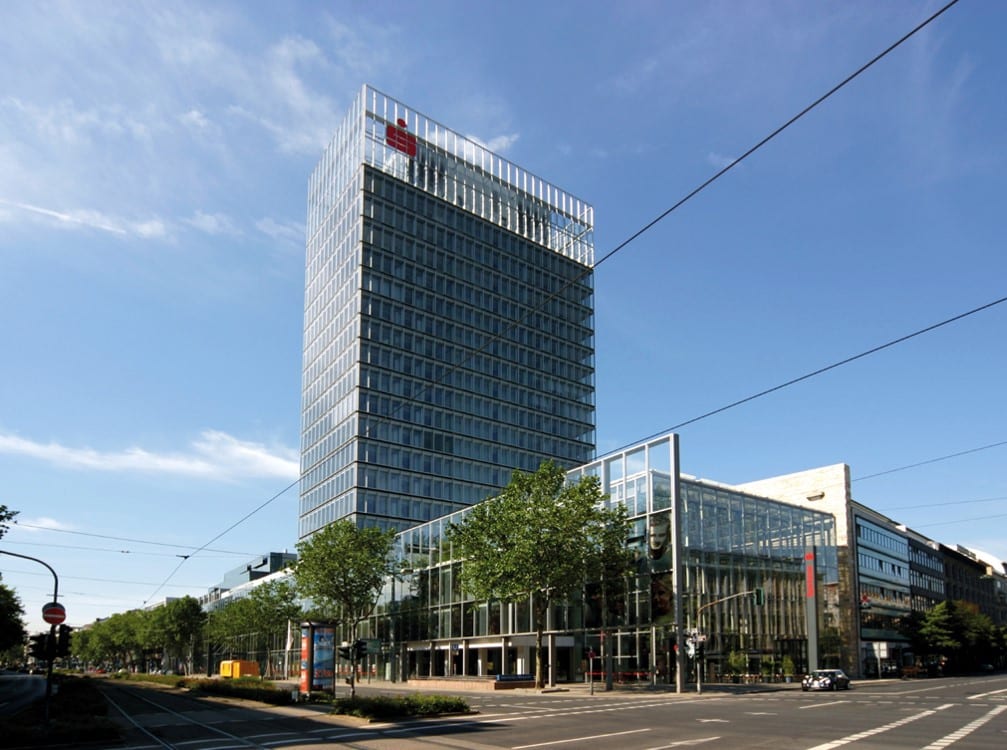
Sparkassenhauptgebäude an der Berliner Allee Foto: Sparkasse
Bankkunden müssen künftig bei Bareinzahlungen von mehr als 10.000 Euro einen aus- sagekräftigen Herkunftsnachweis über den Einzahlungsbetrag vorlegen. Dies schreibt die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) in ihren Auslegungs- und Anwendungshinweisen zum Geldwäschegesetz ab dem 08. August 2021 vor. Alle Banken und Sparkassen in Deutschland sind verpflichtet, sich an diese Vorgaben zu halten.
Die Regelung gilt auch bei Einzahlungen in mehreren Teilbeträgen, wenn die Summe der Teilbeträge 10.000 EUR überschreitet. Gewerbliche Kunden sind von den neuen Maßnahmen nicht betroffen. Für andere Bartransaktionen (z.B. Edelmetallankauf, Sortengeschäfte), die nicht bei der Hausbank vorgenommen werden, ist ein entsprechender Herkunftsnachweis bereits ab einem Betrag von 2.500 EUR erforderlich. Sofern ein Kunde bei einem solchen Geschäft keinen geeigneten Beleg vorlegen kann, muss das Institut das Geschäft ablehnen.
Geeignete Belege können nach Auskunft der BaFin insbesondere sein:
- Ein aktueller Kontoauszug bzgl. eines Kontos des Kunden bei einer anderen Bank oder Sparkasse, aus dem die Barauszahlung hervorgeht,
- Barauszahlungsquittungen einer anderen Bank oder Sparkasse,
- ein Sparbuch des Kunden, aus dem die Barauszahlung hervorgehtVerkaufs- und Rechnungsbelege (z. B. Belege zu einem Auto- oder Edelmetallverkauf),
- Quittungen über Sortengeschäfte,
- letztwillige Verfügung, Testament, Erbschein oder ähnliche Erbnachweise,
- Schenkungsverträge oder Schenkungsanzeigen.